2026年現在、公的年金等を受給している方にとって、毎年秋口から年末にかけて確実に避けて通れない重要な手続きが「扶養親族等申告書」の提出です。この書類の提出を怠ったり、記入に不備があったりすると、源泉徴収される所得税が必要以上に高額になってしまったり、還付を受けるための手続きで余計な手間がかかったりする原因になります。本記事では、対象となる方の条件から正しい書き方、記入漏れを防ぐための具体的な注意点、さらには提出期限や年末調整に向けた準備のポイントまで、実務に即して分かりやすく解説します。
扶養親族等申告書とは何か?提出対象者と制度の基本構造
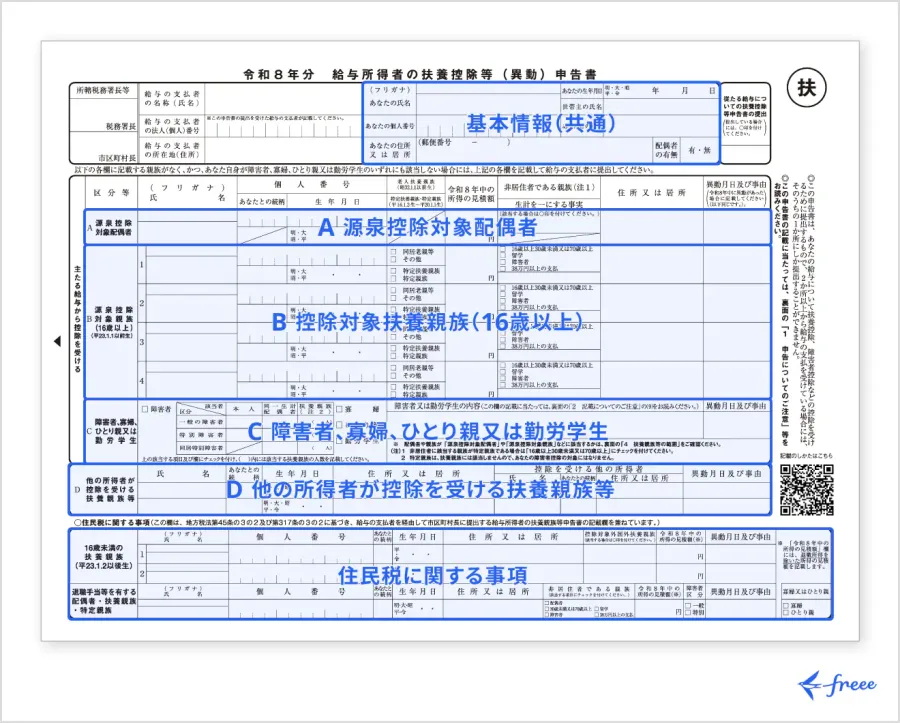
扶養親族等申告書(正式名称:公的年金等の受給者の扶養親族等申告書)は、公的年金等を受け取っている人が、配偶者控除や扶養控除、障害者控除、寡婦控除などの各種所得控除を受けるために、支払者(日本年金機構や共済組合など)へ提出する公的書類です。公的年金からの源泉徴収税額は、この申告書が提出されているかどうかで税率や計算方法が大きく変動します。
この書類の主な対象者は、国民年金、厚生年金保険、各種共済年金などの公的年金等を受給しており、源泉徴収の際に各種控除の適用を受けようとするすべての受給者です。ただし、前年の公的年金等の収入金額が一定の基準に満たない場合や、他の給与所得との兼ね合いで確定申告を予定している場合などにおいても、制度の仕組みや適用条件を正しく理解しておくことが重要になります。
【徹底比較】扶養親族等申告書の対象者・所得要件一覧表
扶養親族等申告書に記入できる親族や配偶者には、税法上の厳格な所得要件や年齢要件が定められています。ご自身の家族構成や年金受給状況と照らし合わせ、どの控除に該当するかを事前に整理しておくことが記入ミスを防ぐ近道です。
| 控除の種類 | 対象となる親族・配偶者の範囲 | 主な要件・所得制限(目安) |
|---|---|---|
| 配偶者控除 | 民法上の配偶者(内縁関係は不可) | 受給者本人の所得が1,000万円以下、配偶者の合計所得金額が48万円以下(給与収入のみの場合は103万円以下) |
| 配偶者特別控除 | 民法上の配偶者で、配偶者控除の対象外となる方 | 配偶者の合計所得金額が48万円超133万円以下(段階的に控除額が変動) |
| 扶養控除 | 6歳以上の親族(配偶者を除く)で生計を一にする方 | 対象者の合計所得金額が48万円以下。一般扶養(16歳以上)、特定扶養(19歳~22歳)、老人扶養(70歳以上)に区分 |
| 障害者控除・寡婦控除等 | 本人、同一生計配偶者、または扶養親族が該当する場合 | 障害の程度(特別障害者・一般障害者)や、特定の婚姻歴・生計維持の状況に基づく判定が必要 |
扶養親族等申告書の正しい書き方とステップ・バイ・ステップの記入手順
日本年金機構などから送付されてくる扶養親族等申告書は、一見すると専門用語が多く難解に見えますが、記載する項目を順序立てて確認すればスムーズに記入できます。ここでは、実際の記入において迷いがちなポイントを整理して解説します。
最初に、氏名、住所、受給権者番号(基礎年金番号や年金証書に記載されている番号)などの基本情報を正確に記入します。続いて、控除を受ける配偶者や扶養親族がいる場合は、それぞれの氏名、生年月日、マイナンバー(個人番号)、続柄、そして本年中の見積所得金額を詳細に計算して記入欄に埋めていきます。特に「見積所得金額」の算出において、パート収入やアルバイト収入がある場合は、収入金額から給与所得控除を差し引いた金額(所得)で判断する必要があるため、事前の計算間違いに十分注意してください。
提出期限と年末調整に向けたスケジュール管理の重要性
扶養親族等申告書の提出期限は、原則として毎年秋口から10月下旬頃にかけて設定されており、日本年金機構から送付される封筒に記載された期限日までに必ず返送または提出する必要があります。この期限に遅れてしまうと、本来受けられるはずの配偶者控除や扶養控除が年末調整や源泉徴収の計算に反映されず、最初の年金支給時に源泉所得税が多額に天引きされてしまうケースが発生します。
万が一期限に間に合わなかった場合でも、翌年の確定申告を行うことで払い過ぎた税金の還付を受けることは可能ですが、手続きの手間が増えることになります。そのため、書類が手元に届いた段階で速やかに内容を確認し、家族の収入状況やマイナンバーの控えを揃えて計画的に提出を済ませることが、年末の家計管理をスムーズに進めるための鉄則となります。
記入漏れを防ぐための注意点とよくあるミス
毎年多くの受給者が誤りがちなポイントとして、マイナンバーの記載漏れや記入ミス、配偶者の所得計算の誤りが挙げられます。マイナンバーを記載する際は、本人確認書類の添付や所定のルールに従う必要があり、記載不備があると申告自体が無効扱いとなるリスクがあるため細心の注意が大切です。
また、同居・別居の区分や、住民票上の世帯状況に関するチェック項目の付け忘れも頻発しています。別居している扶養親族がいる場合、送金証明などの条件が課されるケースもあるため、控除の対象要件を事前に満たしているかを確認が必要です。少しでも不安がある場合は、国税庁の公式サイトや年金事務所の案内を参照し、確実な情報をベースに記入作業を行いましょう。
【プロの結論】正確な申告が生む安心と今後の税制手続きへの備え
扶養親族等申告書の提出は、単なる事務的なルーティン作業ではなく、適正な税負担を維持し家計を守るための極めて重要なプロセスです。インターネット上では「出し忘れても後からどうにかなる」「書き方は適当でも大丈夫」といった誤った情報が見受けられますが、期限の厳守と正確な所得計算こそが余計な税金や手間を発生させない唯一の手段です。日頃から家族の収入変動や税制の基礎知識にアンテナを張り、確実でミスのない書類作成を心がけることが、安定したマネープランの構築に直結します。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:前年と家族構成に全く変更がない場合でも、毎年必ず提出する必要がありますか?
A1:はい、原則として毎年提出が必要です。控除対象者に変更がない場合でも、税制改正の確認や最新の状況を把握するために、日本年金機構などから送付される申告書の提出が大切です。
Q2:配偶者のパート収入が103万円を超えてしまった場合、扶養親族等申告書には書けないのでしょうか?
A2:給与収入が103万円(所得48万円)を超えた場合でも、133万円以下であれば「配偶者特別控除」の対象となります。対象外と決めつけず、正確な見積所得金額を算出して該当する欄に記入してください。
Q3:提出期限に間に合わなかった場合、どうすれば税金を取り戻せますか?
A3:年金受給者の年末調整で控除が適用されなかった場合でも、翌年2月下旬から始まる確定申告を行うことで、源泉徴収されすぎた所得税の還付を受けることができます。