2026年現在、宗教法人をめぐる税制や優遇措置については、社会的公平性や透明性の観点から多くの議論が交わされています。「なぜ宗教法人には税金がかからないのか」という疑問は、ニュースやSNSなどでもたびたび取り上げられる関心事です。本記事では、非課税制度の歴史的・法的根拠から、収益事業課税の仕組み、寄付金の扱い、そして制度を取り巻く現代の課題まで、客観的な事実に基づいて詳しく解説します。
宗教活動の本質や公益性を踏まえつつ、法律上の要件や課税の境界線がどのように引かれているのかを知ることは、複雑な制度の実態を正確に理解するための第一歩となります。
宗教法人の非課税制度はなぜ認められているのか?法的根拠と制度の背景
宗教法人に対する税制上の優遇措置は、日本国憲法が保障する「信教の自由」を実質的に支えるための仕組みとして成り立っています。国家が宗教団体に対して課税や過度な干渉を行うことは、権力による宗教的活動への介入や抑圧につながる恐れがあるためです。法人税法や地方税法においても、宗教団体が営利を追求する事業体ではなく、精神的・道徳的な支えや公益的な役割を担っているという前提に基づき、特別な配慮がなされてきました。
また、宗教法人の登録基準や設立要件は「宗教法人法」によって厳格に定められています。単に任意のサークルや団体ではなく、礼拝の施設を備え、宗教的教義をひろめ、儀式行事を行い、信者を教化育成することを主たる目的とする団体でなければ認証されません。こうした法的な要件を満たした組織に対してのみ、憲法上の趣旨に基づいた優遇措置が適用される仕組みとなっています。
宗教活動と収益事業の境界線:何が課税され、何が非課税になるのか
「宗教法人はすべての税金が一切かからない」という誤解が広がりがちですが、実際には活動の性質によって明確に区分されています。宗教法人の課税関係は、本来の宗教活動に伴う収入と、一般的な企業が行うような営利事業の収入とで分かれているのが特徴です。
具体的には、信徒から寄せられるお布施、戒名料、寄付金、あるいは神札や御守りの授与に伴う収入などは、宗教活動の範囲内とみなされ、原則として法人税の課税対象外となります。一方で、境内地や建物を利用した駐車場経営、物品の本格的な物販事業、不動産の賃貸など、宗教活動の枠を超えた収益事業を展開している場合には、一般企業と同様に法人税法上の収益事業として課税対象となります。
寄付金の扱いと税制優遇の仕組み
宗教法人への寄付金や、個人・法人から寄せられる支援金には、税法上の特別な取り扱いが用意されています。個人が宗教法人に対して行った寄付については、一定の条件を満たすことで寄付金控除の対象となる場合がありますが、すべての宗教法人がその対象に含まれるわけではありません。
特に社会貢献や公益的な活動を行う宗教法人や、特定の認定を受けた団体に対しては、寄付者の税負担を軽減する仕組みが機能しています。しかし、その運用や基準については、優遇措置が過度に適用されていないか、あるいは租税回避の手段として利用されていないかといった議論が定期的に提起されています。
宗教法人をめぐる課税制度の比較と実態
宗教法人と一般的な営利法人、および公益法人における税制上の扱いの違いを整理すると、制度の全体像がより明確になります。以下の比較表は、それぞれの法人形態における課税の基本的な考え方をまとめたものです。
| 法人形態 | 本来業務・主な収入の扱い | 収益事業の扱い | 制度の趣旨・背景 |
|---|---|---|---|
| 宗教法人 | お布施、寄付金、儀式料などは原則非課税 | 物品販売や不動産賃貸など営利事業は法人税課税 | 信教の自由の保障、精神的・文化的公益性の尊重 |
| 一般営利企業(株式会社など) | すべての事業活動から得た利益が課税対象 | すべての事業活動から得た利益が課税対象 | 公正な市場競争の維持、国家財政への税収確保 |
| 公益法人(一般・公益社団・財団) | 公益目的事業収入は非課税または軽減税率 | 収益事業部分は法人税の課税対象 | 社会貢献活動や公益性の高い事業の促進 |
優遇措置に対する議論と透明性向上の課題
近年、宗教法人の非課税制度や優遇措置に対しては、国民の間や法曹界、政治の場において様々な議論が交わされています。主な論点となっているのは、宗教団体の活動実態と財務の透明性に関する課題です。一般企業やNPO法人に求められる情報公開の基準と比較して、宗教法人の決算報告や資産状況が外部から見えにくい構造になっていることが、不信感や批判の背景にあります。
一部の団体における不適切な資金運用や、宗教活動を隠れ蓑にした経済活動が明るみに出るたびに、制度の見直しや監督官庁によるチェック体制の強化を求める声が高まっています。信教の自由という憲法上の大原則を守りつつ、社会的な公平性と透明性をどのように担保していくのかは、現代の日本社会における大きな課題となっています。
【宗教法人非課税】に関するよくある質問(FAQ)
Q1:宗教法人はすべての税金が一切かからないというのは本当ですか?
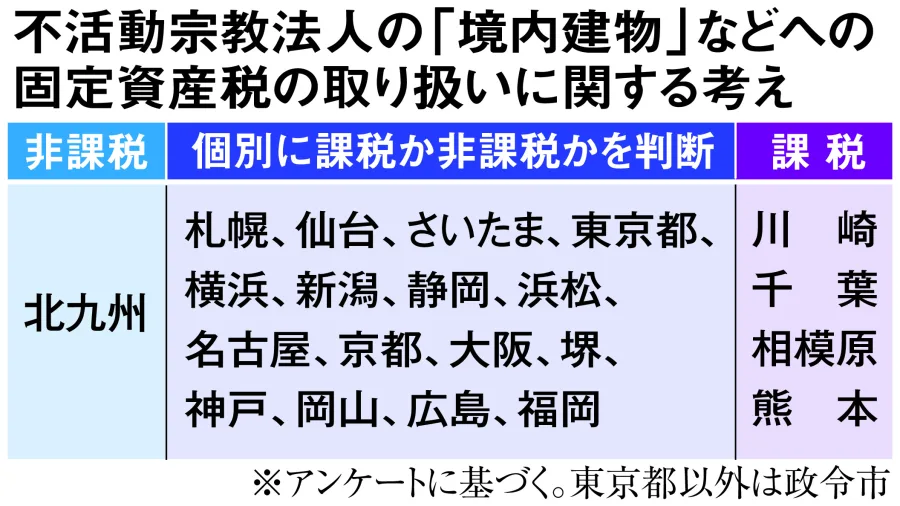
A1:いいえ、それは誤解です。お布施や宗教儀式に伴う収入は非課税ですが、駐車場経営や物販などの収益事業を行っている場合、その利益には一般企業と同様に法人税が課されます。また、固定資産税についても宗教活動に直接使用する境内建物や境内地などは免除されますが、収益事業に使う資産などは課税対象となる場合があります。
Q2:なぜ宗教法人に税金がかからない優遇措置が認められているのですか?
A2:最大の理由は、日本国憲法が保障する「信教の自由」を守るためです。国家が宗教活動に対して課税や過度な介入を行うと、権力による宗教弾圧や不当な干渉につながる恐れがあるため、歴史的・法的に非課税の原則が採られてきました。また、宗教団体が果たす精神的・道徳的な公益的役割も背景にあります。
Q3:近年の制度見直しや透明性に関する議論の要点は何ですか?
A3:主な論点は、財務状況や資産情報の公開度が一般の公益法人や企業に比べて低いとされる点です。不透明な資金の動きを防ぎ、課税の公平性を保つため、情報の開示義務化や監督体制の強化を求める声が強まっています。
宗教法人の非課税制度は、信教の自由という民主主義の根幹を支える憲法上の理念に基づいている一方で、現代社会の公平性や透明性の要請との間でバランスが模索されている過渡期にあります。本来の宗教活動に対する配慮と、収益事業や社会的な説明責任を厳格に区別する視点が今後ますます重要になるでしょう。
制度の是非や個別の議論を正しく理解するためには、感情的な批判や誤った情報に惑わされず、法的根拠や課税の実態、公益性の定義を客観的なデータに基づいて見極める姿勢が大切です。